荣誉 | 普罗米修田毛律师与王毅律师共同撰写文章入选《深圳律师》期刊
普罗米修田毛律师与王毅律师共同撰写的《探析已过诉讼时效的债务而引发的不良信用问题》专题文章刊登在了《深圳期刊》第105期拍案专栏上。
《深圳律师》杂志是由深圳市司法局主管,深圳市律师协会主办的专业性杂志,创刊于1988年8月,经过不断的摸索和创新,已成为全面展示深圳律师职业形象和风采的重要阵地,也是深圳律师与社会沟通交流的桥梁和纽带。
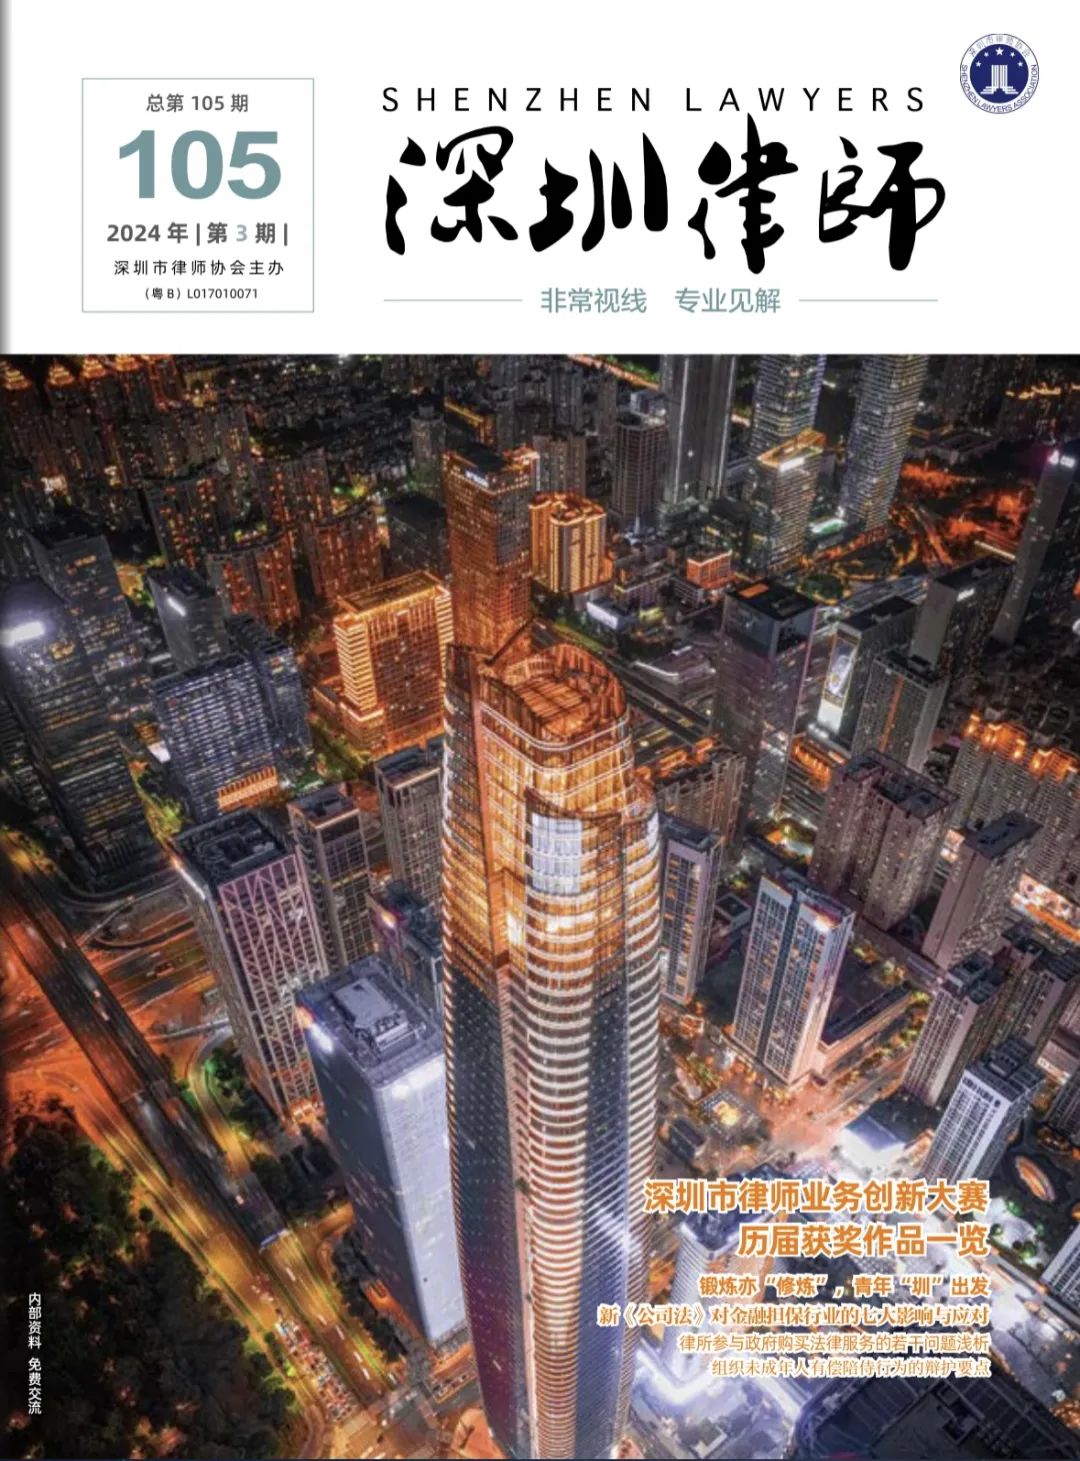
近日,普罗米修田毛律师与王毅律师共同撰写的《探析已过诉讼时效的债务而引发的不良信用问题》专题文章刊登在了《深圳期刊》第105期拍案专栏上。
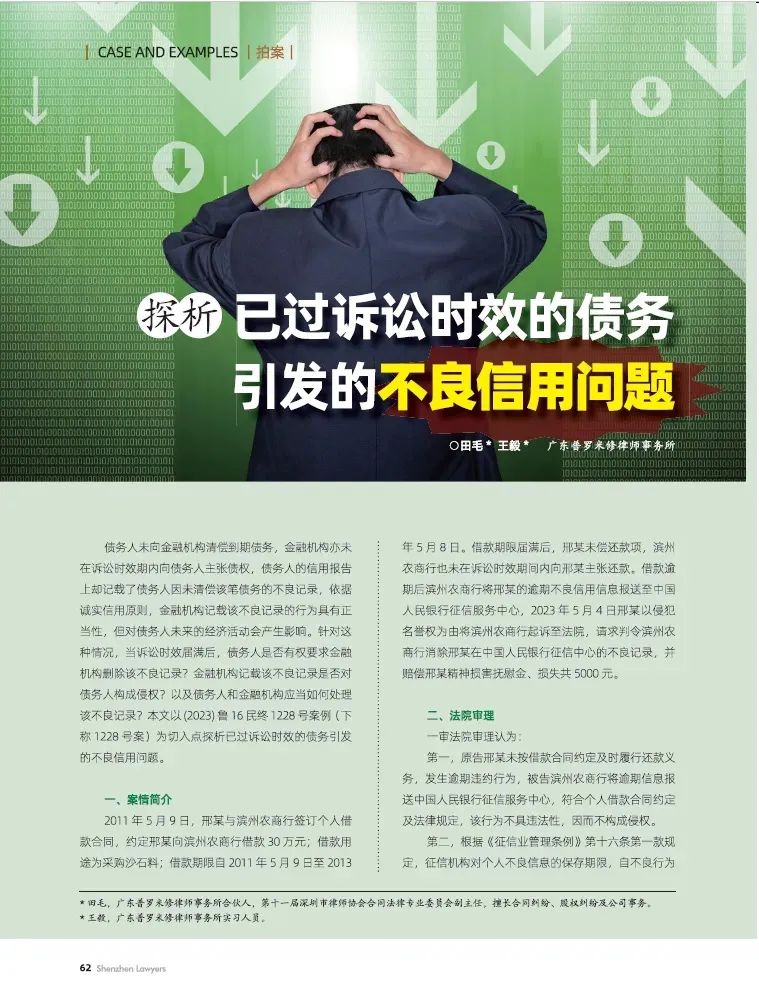
《探析已过诉讼时效的债务而引发的不良信用问题》
田毛律师、王毅律师
债务人未向金融机构清偿到期债务,金融机构亦未在诉讼时效期内向债务人主张债权,债务人的信用报告上却记载了债务人因未清偿该笔债务的不良记录,依据诚实信用原则,金融机构记载该不良记录的行为具有正当性,但对债务人未来的经济活动会产生影响。针对这种情况,当诉讼时效届满后,债务人是否有权要求金融机构删除该不良记录?金融机构记载该不良记录是否对债务人构成侵权?以及债务人和金融机构应当如何处理该不良记录?本文以(2023)鲁16民终1228号案例(下称1228号案)为切入点探析已过诉讼时效的债务引发的不良信用问题。
一、案情简介
2011年5月9日,邢某与滨州农商行签订个人借款合同,约定邢某向滨州农商行借款30万元;借款用途为采购沙石料;借款期限自2011年5月9日至2013年5月8日。借款期限届满后,邢某未偿还款项,滨州农商行也未在诉讼时效期间内向邢某主张还款。借款逾期后滨州农商行将邢某的逾期不良信用信息报送至中国人民银行征信服务中心,2023年5月4日邢某以侵犯名誉权为由将滨州农商行起诉至法院,请求判令滨州农商行消除邢某在中国人民银行征信中心的不良记录,并赔偿邢某精神损害抚慰金、损失共5000元。
二、法院审理
一审法院审理认为:
第一,原告邢某未按借款合同约定及时履行还款义务,发生逾期违约行为,被告滨州农商行将逾期信息报送中国人民银行征信服务中心,符合个人借款合同约定及法律规定,该行为不具违法性,因而不构成侵权。
第二,根据《征信业管理条例》第十六条第一款规定,征信机构对个人不良信息的保存期限,自不良行为或者事件终止之日起为5年;超过5年的,应当予以删除。本案中,按照原告与被告签订的借款合同约定,原告至今未能偿还借款,其行为构成违约,此时已经产生不良信息,该不良信息系对其不良行为的客观记载和评价,不受该不良行为是否经过诉讼程序或是否已过诉讼时效等因素的影响。
第三,商业银行仅是不良信息的提供者,商业银行本身无删除不良信息的权限,当前被告的行为符合法律、法规的相关规定,并未侵害原告的名誉权。
因此,驳回原告邢某的全部诉讼请求。邢某不服,提起上诉。
二审法院确认了一审法院的观点,并补充如下观点:
第一,根据《征信业管理条例》第四十四条第(三)项规定,不良信息,是指对信息主体信用状况构成负面影响的下列信息:信息主体在借贷、赊购、担保、租赁、保险、使用信用卡等活动中未按照合同履行义务的信息。本案中,上诉人邢某未按照借款合同的约定及时履行还款义务,滨州农商行在邢某授权的情况下将其信贷交易信息推送至中国人民银行个人信用信息基础数据库,并不存在过错。
第二,虽然滨州农商行未在诉讼时效期间内向邢某主张还款,但该事实仅调整滨州农商行对邢某主张还款是否享有胜诉权。《民法典》第五百零九条规定,当事人应当按照约定全面履行自己的义务。当事人应当遵循诚实信用原则,邢某作为借款人应当依据借款合同的约定履行还款义务,该行为并不以滨州农商行是否在诉讼时效期间内向其主张权利为前提,邢某的违约事实客观存在,滨州农商行系如实进行推送其信贷交易信息,符合《征信业管理条例》的相关规定,不存在故意降低邢某社会影响的评价。
综上,滨州农商行不存在侵权行为,邢某无权要求滨州农商行消除在中国人民银行个人信用信息基础数据库的不良信用记录,维持一审判决。
三、类案裁判分析
相信很多人都支持前述案件的判决观点,认为借款超过诉讼时效,导致的结果仅是银行丧失了胜诉权,借款成为自然之债,但债务并未消失,欠款事实并未改变。金融机构因此向征信机构上传借款记录和逾期的不良记录,征信系统中的相关信用评价系客观评价,并无不当,也符合“诚实信用原则”,故而金融机构无需更正或删除,也不构成对债务人名誉权的侵害。
类似的案件并不少见,因超过诉讼时效未清偿债务,作为债务人或者担保人,其征信报告中都有可能因此而出现不良信用记录。那么对该类案件的裁判是否均遵循前述判决思路呢?经过查询、检索、分析,发现司法实践中的众多案例并不尽然。
与前文不支持删除不良信息记录的判决观点相反,实践中也存在大量判令金融机构删除市场主体的不良信息记录的案例。
在(2023)鲁06民终1329号案(下称1329号案)中,原告李某诉被告山东招远农商行侵权名誉权,被告无法证明其在诉讼时效期间内向原告主张偿还借款,一审法院审理认为:债权人应当及时行使自己的权利,维护自身权益,因债权人怠于行使自身权利,导致被告不能按法律规定强制要求原告还款的情况下,不良行为或事件已终止,终止之日应为诉讼时效期间届满之日,至今已超过5年,故原告要求被告删除其不良征信记录,依法予以支持。山东招远农商行不服一审判决,提起上诉,二审法院审理认为:上诉人已不能按法律规定强制要求被上诉人还款,被上诉人的不良行为已终止,终止之日应为诉讼时效期间届满之日,现已超过5年,上诉人仍以被上诉人未履行还款义务为由,继续上报其不良征信记录,缺乏事实和法律依据。被上诉人请求上诉人消除不良征信记录,应予以支持。
在(2021)吉06民终549号案(下称549号案)中,原告赵某诉白山江源农商行,请求判决免除原告的保证责任,并要求被告删除原告的不良征信记录,被告在保证期间内未向赵某主张过保证责任,一审法院认为:原告提供的保证担保已经超过法定保证责任期限,保证责任免除,被告未根据《个人信用信息基础数据库管理暂行办法》第六条的规定,未及时报送原告已依法免除保证责任的信息,势必对原告的信用活动产生影响并带来不便,判决支持原告的全部诉讼请求。白山江源农商行不服一审判决,提起上诉,二审法院审理认为:首先,《征信业管理条例》第十六条第一款包含两种应予删除不良记录的情形,一种为不良行为终止之日起5年,即债务清偿完毕后5年;另一种为“事件”终止之日起5年,应是排除在债务清偿完毕之外的因素。本案中,赵某因符合法律规定的情形而免责,应当包含于该“事件”的范畴之内;白山江源农商行应当按照《征信业管理条例》第二十九条规定向征信机构提供信贷信息。其次,因白山江源农商行未在保证期间内向保证人赵某主张权利,其本身存在怠于行使权利的行为,其应当承担相应的法律后果。再次,因白山江源农商行怠于行使权利的行为,导致保证人陷于被失信的状态,因此,作为提供基础信息的白山江源农商行对此负责并作出纠正,删除征信部门作出的赵某不良信息记录。
四、争议焦点剖析及解决路径
从前文案例展示可知,审理思路分歧不可谓不大,但两种截然相反的裁判理由都很充足,经分析认为主要有以下几个争议点:
(一)争议点一:已过诉讼时效的债务信息是否属于金融机构上传信用信息的范围
在1228号案件中,法院认为,无论滨州农商行对邢某的债权是否已过诉讼时效,但邢某的违约事实客观存在,邢某对滨州农商行所负债务并未因此而消灭,故而滨州农商行上传邢某未清偿债务的信息符合诚实信用原则,亦符合《征信业管理条例》的相关规定,不存在故意降低邢某社会影响的评价,实际认可了已过诉讼时效的信息并非金融机构上传信用信息的范围。而在1329号案中,法院认为,因债务逾期债权人未在诉讼时效期间内行使权利,导致债权人不能按照法律规定强制要求债务人还款,该类信息势必对债务人参与经济活动造成影响,应属于金融机构上传信用信息的范围。
笔者认为,1228号案中忽略了诉讼时效对债权的影响,而1329号案中却放大了诉讼时效影响力。对于已过诉讼时效的债务,在债务人提出诉讼时效抗辩前,债务人的“欠债未还”状态发生变化,故而已过诉讼时效的债务信息应当属于金融机构上传信用信息的范围,具体理由如下:
首先,因向金融机构借贷而产生的交易记录属于应当上传的个人信用信息。依据《个人信用信息基础数据库管理暂行办法》第四条、第六条之规定,商业银行应当遵守中国人民银行发布的个人信用数据库标准及其有关要求,准确、完整、及时地向个人信用数据库报送自然人在个人贷款、贷记卡、准贷记卡、担保等信用活动中形成的交易记录。由此可知,金融机构有权上传信息主体的全部交易记录,包含借款信息、还款信息、逾期信息以及未还款信息。
其次,诉讼时效届满并不导致债务消灭,债务人的“欠债未还”信息并未发生变化。依据《民法典》第一编第九章的内容可知,诉讼时效制度保护的是权利经过一定期间不行使而造成无权利的事实状态的秩序,而非一面倒的保护债务人。诉讼时效效力的立法模式已从胜诉权消灭主义转变为抗辩权发生主义,即诉讼时效届满后,权利人并非当然丧失债权、起诉权或胜诉权,只有当债务人提出诉讼时效抗辩后,权利人才丧失胜诉权,债务人也仅仅免除了法律义务。如果债务人并未以诉讼时效届满而提出抗辩,则权利人的权利并未因已过诉讼时效而受到影响,也不会因此而使得债务人的信用信息出现变化。即对于已过诉讼时效的债务,当债务人未就该笔债务以已过诉讼时效而提出异议,则债务人仍处于“欠债未还”状态。
综上,已过诉讼时效的债务信息,在债务人提出诉讼时效抗辩前,仍属于金融机构应当上传的信用信息范围。
(二)争议点二:诉讼时效届满是否属于不良行为或者事件终止,或诉讼时效届满之日是否属于不良行为或者事件终止之日
依据《征信业管理条例》第十六条规定,征信机构对个人不良信息的保存期限,自不良行为或者事件终止之日起为5年;超过5年的,应当予以删除。对该规定的理解,司法实践中也存在争议:第一种观点认为,即使已过诉讼时效,但未清偿债务,自然债务依然存在,不属于“不良行为或者事件终止”的情形,比如1228号案。第二种观点认为,诉讼时效届满则属于“不良行为”终止的情形,比如1329号案。第三种观点则认为,因全面履行合同义务或因法定而无需履行合同义务才导致“不良行为”和“事件”消除,比如749号案。
笔者认为,《征信业管理条例》中的不良行为或事件的终止是指债务人已全面履行了合同义务、债务清偿完毕,或因法律规定而使其无需履行合同义务的情形(因前一类情形争议不大,故而此处仅讨论因法律规定而无需履行合同义务的情形),理由如下:
第一、诉讼时效届满后,债务人享有抗辩权,但债务并未因此而免除。依据《民法典》第一百九十二条、第一百九十三条之规定可知,诉讼时效届满后,义务人可以据此而提出不履行义务的抗辩,未提出异议,同意履行或已履行的,法律予以支持,则诉讼时效届满后,债务人享有抗辩权,但债务并未因此而免除。
第二、诉讼时效届满后,债务人据此提出异议的,债权人丧失胜诉权,债务人的法律义务免除。《民法典》第一百九十二条第一款规定,诉讼时效期间届满的,义务人可以提出不履行义务的抗辩。即当诉讼时效届满后,债务人以已过诉讼时效为由而提出异议的,法律不能强制要求义务人继续履行义务,则此时义务人的义务免除。
第三、诉讼时效届满后,债务人的不良事件终止之日为债务人以已过诉讼时效提出抗辩之日。接前文所述可知,诉讼时效届满并不必然导致债务人的债务免除,只有当债务人提出诉讼时效抗辩后,债权人丧失胜诉权,债务人才在法律上不具有还款义务。此时,债务人“欠款不还”状态因债务人不具有法律义务而发生变化,金融机构应就债务人无需履行法律义务的信用信息进行上传。即诉讼届满后,债务人的不良事件终止之日为债务人提出诉讼时效抗辩之日。
但也有观点认为,《征信业管理条例》第十六条规定的义务对象为征信机构而非金融机构,法律并未紧禁止金融机构如实将信息主体已超过诉讼时效但仍未还款、且已提出诉讼时效抗辩的信贷记录上传至征信机构,是否采集、公开、删除相关信息均由征信机构决定,金融机构无权干涉。即,即使诉讼时效届满、债务人提出诉讼时效抗辩后,金融机构仍有权继续上传未还款信息。
(三)争议点三:金融机构应当主动删除个人信息,或者信息主体有权要求金融机构删除个人信息的情形
《个人信息保护法》第五条规定,处理个人信息应当遵循合法、正当、必要和诚信原则,不得通过误导、欺诈、胁迫等方式处理个人信息。第四十七条第一款第一项规定,有下列情形之一的,个人信息处理者应当主动删除个人信息;个人信息处理者未删除的,个人有权请求删除:处理目的已实现、无法实现或者为实现处理目的不再必要。根据前述规定,金融机构处理信息的目的在于提醒、敦促信息主体偿还债务。但超过诉讼时效,且债务人已提出诉讼时效抗辩后,金融机构无法强制要求信息主体清偿债务,金融机构处理信息的目的已无法实现,此情形属于金融机构应当主动删除个人信息,或者信息主体有权要求金融机构删除个人信息的情形。
综上,金融机构未在诉讼时效期限内主张债权,债务人提出诉讼时效抗辩的,金融机构的债权已无法通过法律途径实现,金融机构应立即删除债务人有关不良信用信息,并将相关信息更新情况上传至征信机构;而对于征信机构,提出诉讼时效抗辩之日即为不良行为终止之日,应当自即日起算满5年后删除该笔债务的不良信用信息。
五、总结
金融机构对于已过诉讼时效,债务人未据此而提出异议的情形,归为不良信用信息进行上传,契合“欠债还钱”的古老自然法理念和大众的朴素认知。当债务人对于已过诉讼时效的债务未提出抗辩时,其内心并未完全否定其需继续履行义务。那么,金融机构未就债务人的不良信用信息进行变更,并上传征信机构,是基于客观事实如实报送,不属于对债务人权益的不当减损。
诉讼时效制度设立的意义在于促使权利人积极行使权利,维护交易市场秩序的稳定,优化司法资源的配置等。虽然明确了债务人的诉讼时效抗辩权,但这并非是对“诚实信用原则”的破坏,也不是保护或纵容“赖账”行为,而是促使债权人及时行使权利,法律不保护也无法保护躺在权利上睡觉的人。与此同时,诉讼时效制度对债务人也加以规制,要求债务人明确提出抗辩,否则法律亦无法主动免除其法律义务。故而只有当债务人以明确的方式行使抗辩权时,才发生相应法律效果。在此之前,法律无法否定债务人负债的事实,金融机构也义务因诉讼时效届满而主动删除未清偿的债务信息,并将变更记录上传至征信机构。
因此,当信息主体,即曾经的债务人提出诉讼时效抗辩、法律义务消除后,金融机构仍以信息主体负有清偿义务而上传相关信息的,金融机构的行为实际对信息主体的权益造成了侵害,信息主体有权要求金融机构删除不良记录,并将变更信息上传至征信机构。
律师简介PROMISE-U
PROMISE-U LAW FIRM
普罗米修合伙人律师
田毛
普罗米修律师事务所
专注领域:
合同、股权、公司等复杂疑难民商事诉讼
律师简介:
中共党员
深圳律协合同法专业委员会副主任
深圳市市场监管局合同格式条款专家评市委员会专家
深圳市福田区人民法院特邀调解员
深圳律师行业优秀青年律师
深圳市律师协会专业委优秀委员
深圳电视台法治频道、都市频道、财经频道嘉宾律师
新闻网特邀律师
深圳市罗湖区律师行业发展与培训中心主任
最高人民法院第一巡回法庭志愿律师、普法讲师团讲
师
罗湖区优秀专业律师(公司)
襄阳仲裁委员会仲裁员。
维德十佳律师
维德星级志愿律师
深圳市南山区总工会专项顾问、工人律师团律师
普罗米修律师事务所合伙人
普罗米修律师事务所第五党支部副书记
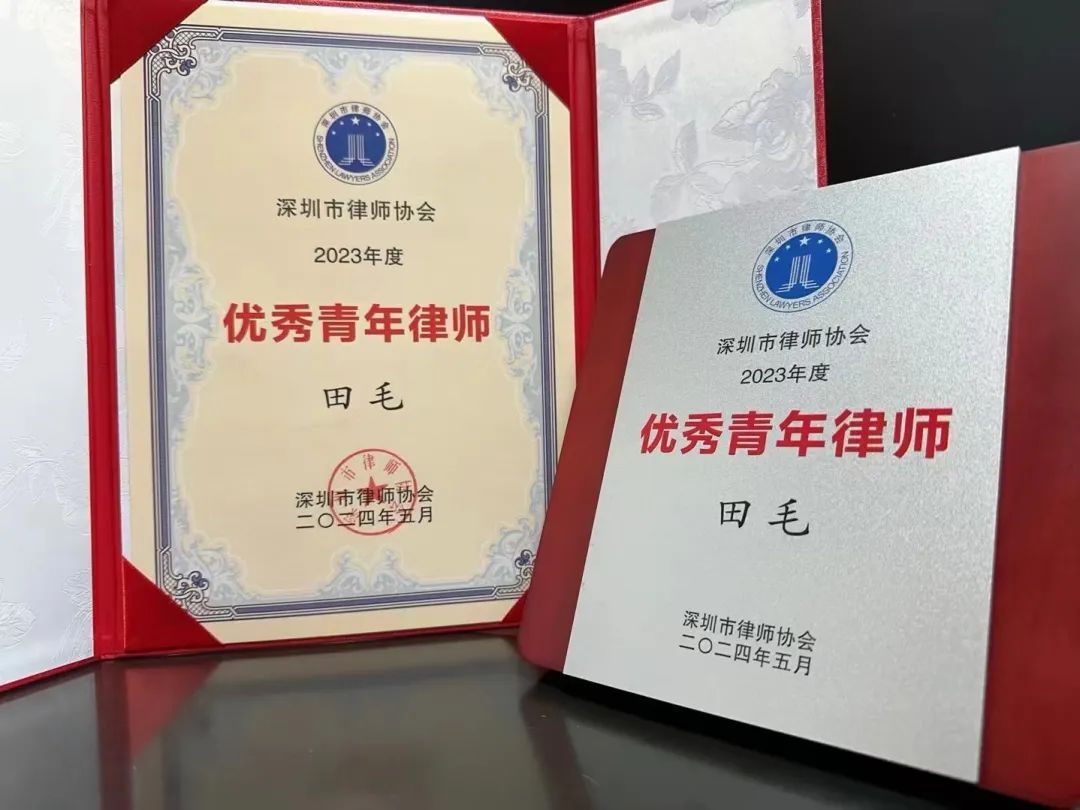
普罗米修执业律师
王毅
普罗米修律师事务所
专注领域:
民商事争议解决、知识产权
律师简介:
广东普罗米修律师事务所专职律师,主要业务方向为公司法律事务,对公司法律风险防范、合同审查等具有良好的把控能力;在诉讼方面,擅长处理民商事诉讼案件,包括但不限于合同纠纷、股权纠纷、劳动人事、知识产权、侵权纠纷等多种类型争议解决。
